
Il testo unico delle accise fornisce l’elenco dei prodotti “energetici” sottoposti alle accise. Per i prodotti “tradizionali” (benzina, petrolio lampante, gasolio, olio combustibile, gas di petrolio liquefatto, gas naturale, carbone, lignite e coke di carbone) sono previste specifiche aliquote di accisa per unità di peso e volume.
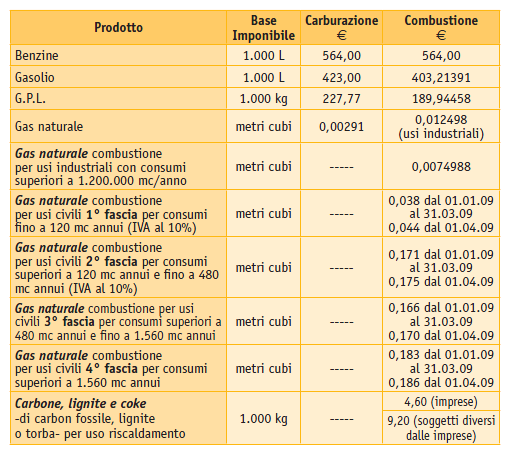
Negli anni questi valori hanno subito diversi aggiornamenti, l’ultimo disponibile risale al primo gennaio 2024 consultabile a questa pagina del sito dell’agenzia delle dogane dei monopoli (discorso analogo per la tabella proposta in basso).
Quando altri prodotti energetici vengono utilizzati come carburanti o combustibili la loro tassazione avviene “per equivalenza”; sono cioè sottoposti ad accisa secondo l’aliquota prevista per il prodotto (carburante o combustibile) equivalente, sostituito nel particolare impiego. Ad esempio, il prodotto equivalente all’olio vegetale è l’olio combustibile denso BTZ (olio combustibile fisicamente sostituito all’olio vegetale).